FACEINDONESIA.CO.ID- PT Bank Danamon Indonesia Tbk terus mencatatkan kinerja positif pada kredit konsumsi sepanjang 2026, di tengah perlambatan pertumbuhan kredit konsumsi perbankan nasional. Kartu kredit menjadi salah satu produk yang menopang pertumbuhan bisnis tersebut.
Consumer Segmentation & Ecosystem Head Danamon, Meliani Chandra Biantoro, mengatakan pertumbuhan kredit konsumsi Danamon masih terjaga dan berada pada level yang sama dibandingkan tahun sebelumnya.
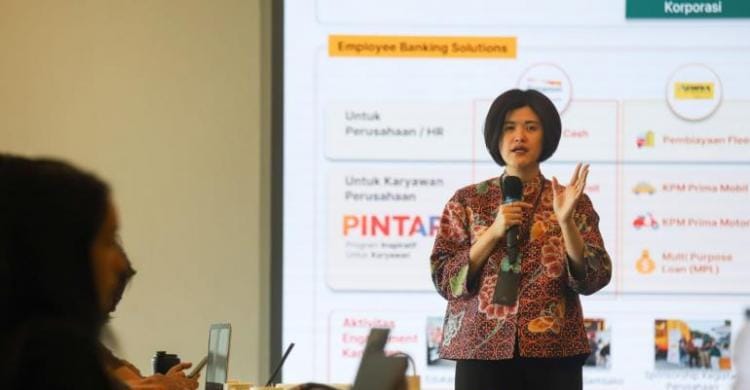
“Untuk Bank Danamon, pertumbuhan kredit konsumsi masih baik dan terjaga. Dibandingkan tahun sebelumnya, kami masih berada di tingkat pertumbuhan yang sama, tidak menurun,” ujar Meliani dalam acara Danamon Journalist Class di Jakarta, Selasa (17/11/2026).
Ia menjelaskan, kredit konsumsi Danamon mencakup Kredit Tanpa Agunan (KTA), kartu kredit, Kredit Pemilikan Rumah (KPR), serta pembiayaan otomotif. Dari sejumlah produk tersebut, kartu kredit menjadi salah satu penyumbang pertumbuhan yang cukup tinggi.
Selain kartu kredit, produk KTA, KPR, dan kredit otomotif juga masih mencatatkan pertumbuhan.
Berdasarkan data Otoritas Jasa Keuangan (OJK), kredit perbankan nasional pada September 2026 tumbuh 13,26 persen secara tahunan (year-on-year/yoy) menjadi Rp9.245 triliun. Kredit investasi tumbuh 23,20 persen, kredit modal kerja 11,89 persen, sementara kredit konsumsi tumbuh 4,86 persen yoy.
Danamon juga memperkuat penyaluran kredit melalui perusahaan mitra dengan menyasar karyawan. Skema ini dinilai memiliki risiko lebih terkendali karena bank dapat memperoleh data calon debitur secara langsung melalui perusahaan, termasuk informasi penghasilan dan masa kerja.
Menurut Meliani, penyaluran kredit melalui perusahaan mitra memungkinkan proses asesmen lebih komprehensif dibandingkan pengajuan secara individual. Salah satu skemanya melalui pemotongan gaji karyawan dari sistem payroll perusahaan.
“ Kami lebih mengutamakan penambahan kredit kepada karyawan melalui perusahaan mitra, secara risiko bisa dibilang lebih rendah dari yang konvensional, karena asesmen kredit yang kami lakukan bisa lebih lengkap dan lebih terjaga,” jelasnya.
Dengan data yang lebih terverifikasi, Danamon dapat menilai kemampuan dan kelayakan calon debitur secara lebih akurat, sekaligus menawarkan suku bunga yang lebih kompetitif karena risiko pembiayaan dinilai lebih terkendali.
Meliani mengakui, skema kredit berbasis payroll tetap memiliki risiko, terutama jika perusahaan mitra melakukan efisiensi atau pengurangan tenaga kerja. Namun, Danamon terus menjaga hubungan kerja sama dengan perusahaan mitra untuk mengantisipasi potensi perubahan kondisi tersebut.
Pendekatan ini merupakan bagian dari Employee Banking Solutions, layanan Danamon yang mengintegrasikan kebutuhan finansial karyawan, mulai dari penggajian, fasilitas kredit, hingga manfaat kesejahteraan seperti dana pensiun dan perlindungan kesehatan.
Meliani menegaskan, proses asesmen yang ketat menjadi salah satu upaya menjaga kualitas kredit sekaligus mendorong pertumbuhan bisnis konsumsi secara berkelanjutan.(SAN)